


17 March, 2013
Giải Bài tập Tài chính doanh nghiệp 1 - Chương 3 - QUẢN TRỊ TÀI SẢN CỐ ĐỊNH - HVNH
<<==Giải BT TCDN1 - Chương 2


Chương 3
QUẢN TRỊ TÀI SẢN CỐ ĐỊNH
Bài số 1
Để đáp ứng yêu cầu quản lý sản xuất kinh doanh, đầu năm
N+1 doanh nghiệp X mua và đưa vào sử dụng một dàn máy vi tính gồm 5 máy. Giá
mua (chưa có thuế GTGT) là 10 triệu đồng/máy. Tổng chi phí vận chuyển, lắp đặt
và chạy thử là: 5 triệu đồng. Thời gian sử dụng dự tính là 5 năm.
Yêu cầu
1. Lập bảng xác định mức khấu hao và tỷ lệ khấu hao
hàng năm của dàn máy vi tính:
a, Theo phương pháp khấu hao
bình quân
b, Theo phương pháp khấu hao số
dư giảm dần có điều chỉnh
2. So sánh mức trích và tỷ lệ trích khấu hao hàng năm
và nhận xét về tốc độ thu hồi vốn đầu tư theo 2 phương pháp trên?
Biết rằng: Doanh nghiệp nộp thuế GTGT theo
phương pháp khấu trừ
Bài số 2
Một Công
ty cổ phần lâm sản mua một thiết bị sấy gỗ của Nhật Bản. Thiết bị này được nhập
theo giá FOB tại cảng OSAKA là 150.000 USD bằng vốn vay của VietcomBank với lãi
suất 5%/năm. Thiết bị có trọng lượng là 62 tấn, chi phí vận chuyển từ cảng
OSAKA về tới Hải Phòng là 10 USD/tấn. Phí bảo hiểm mua của Bảo Việt là 0,1%
(tính trên giá mua), chi phí bốc dỡ, vận chuyển về tới Công ty là 20 triệu
đồng. Chi phí lắp đặt chạy thử và các chi phí khác là 15 triệu đồng. Thời gian
kể từ khi mở L/C cho tới khi đưa thiết bị vào làm việc là 6 tháng (thời hạn
vay vốn theo hợp đồng là 6 tháng và trả lãi 1 lần cùng vốn gốc khi kết thúc).
Thiết bị này khi nhập khẩu về phải chịu thuế nhập khẩu với thuế suất là 20% và
thuế GTGT là 5%.
Yêu cầu:
1. Xác
định nguyên giá của thiết bị?
2. Dựa
theo hồ sơ thiết kế, Công ty xác định thời gian sử dụng dự kiến của thiết bị là
5 năm và dự định sẽ áp dụng phương pháp khấu hao số dư giảm dần có điều
chỉnh. Hãy xác định số tiền phải trích khấu hao hàng năm của thiết bị trên?
Biết rằng:
- Công
ty nộp thuế GTGT theo phương pháp khấu trừ
- Các
chi phí bốc dỡ, vận chuyển về công ty, chi phí lắp đặt, chạy thử đều tính theo
giá chưa có thuế GTGT.
- Tỷ giá
ngoại tệ ổn định ở mức: 20.000 VND/USD
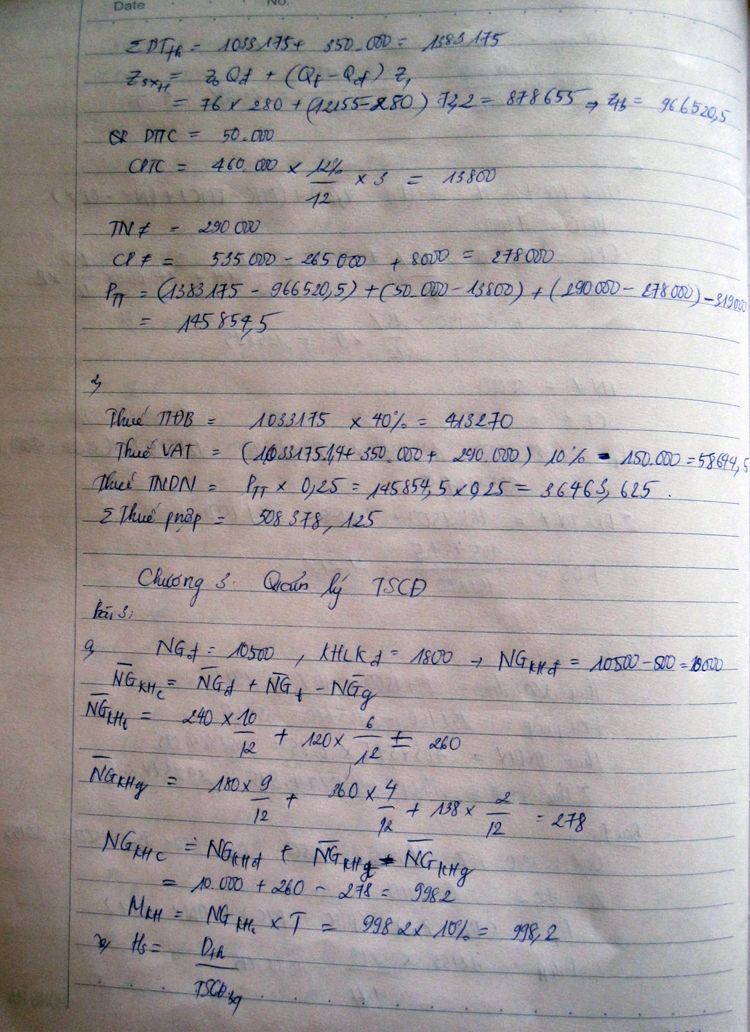
Bài số 3: (Đơn vị: Triệu đồng)
Một doanh nghiệp có tình hình về TSCĐ
năm kế hoạch như sau:
- Tổng
nguyên giá TSCĐ đầu năm: 10.500. Trong đó, một số TSCĐ đã hết khấu hao nhưng
vẫn sử dụng được, có nguyên giá: 500.
- Số
khấu hao luỹ kế tính đến thời điểm đầu năm: 1.800
- Dự
kiến tình hình biến động TSCĐ trong năm như sau:
1. Tháng
3, thanh lý một TSCĐ đã khấu hao hết từ năm báo cáo, nguyên giá là 160, đồng
thời mua một TSCĐ và đưa vào sử dụng, nguyên giá là 240.
2. Tháng
4, nhượng bán một TSCĐ có nguyên giá 180 (đã khấu hao 50%)
3. Tháng
7, nhận lại một TSCĐ có nguyên giá 330 từ doanh nghiệp liên doanh “X”, giá đánh
lại của Hội đồng giao nhận là 120.
4. Theo
hợp đồng, tháng 8 DN sẽ cho thuê hoạt động một TSCĐ có nguyên giá là 250, đã
khấu hao 40%, thời gian cho thuê là 10 tháng.
5. Tháng
9 đưa một TSCĐ đang sử dụng đi góp vốn liên doanh với DN “Y” có nguyên giá là
360 (đã khấu hao được 100).
6. Tháng
11 hết hạn sử dụng một TSCĐ, nguyên giá là 138, nhưng DN dự kiến sẽ tiếp tục
sử dụng tới tháng 2 năm sau mới thanh lý.
7. Tỉ lệ
khấu hao tổng hợp bình quân là 10%
8. Tổng
doanh thu thuần cả năm là 4.200
Yêu cầu: Hãy xác định:
1. Mức trích khấu hao năm kế hoạch?
2. Hiệu suất sử dụng tài sản cố định
năm kế hoạch?
Bài số 4:
Doanh nghiệp Y có tài liệu như sau: (Đơn vị: triệu đồng)
I. Tài liệu năm báo cáo:
1. Theo số liệu
ngày 30/9 cho biết:
- Tổng
nguyên giá TSCĐ là 14.900 (trong đó tổng nguyên giá TSCĐ phải trích khấu hao:
14.000)
- Số khấu hao luỹ kế là 7.200.
2. Dự
kiến quý 4:
- Tháng 10, mua một thiết bị chuyên dùng có
nguyên giá là 480
- Số khấu hao TSCĐ trích trong quý là 280.
II. Tài liệu năm kế hoạch
Dự kiến
tình hình biến động TSCĐ trong năm như sau:
1. Tháng 2, sẽ
mua và đưa vào sử dụng một dây chuyền sản xuất có nguyên giá là 900.
2. Tháng
5, sẽ nhận vốn góp liên doanh bằng một TSCĐ, giá đánh giá của hội đồng là 960.
3. Tháng 11, DN
sẽ nhượng bán một xe tải có nguyên giá là 120 (đã khấu hao được 50%).
4. Tỷ lệ khấu
hao tổng hợp bình quân năm kế hoạch là 10%.
Yêu cầu:
Xác định số tiền khấu hao TSCĐ năm KH?
Bài số 5: (Đơn vị: Triệu đồng)
Một doanh nghiệp có tài liệu như sau:
I. Tài liệu năm báo cáo
1. Theo số liệu tổng kết tài sản ngày 30/9 cho biết:
- Tổng nguyên giá TSCĐ: 1.750.
- Số khấu hao luỹ kế: 370
- Mức trích khấu hao tháng 9 là: 45
2. Tháng 11, doanh nghiệp dự kiến sẽ thanh lý một số
TSCĐ hết hạn sử dụng có nguyên giá 80, tỷ lệ
khấu hao 9% /năm
3. Tháng
12, doanh nghiệp mua sắm một thiết bị dùng cho sản xuất trị giá 360, tỷ lệ khấu
hao 14%/năm
II. Tài
liệu năm kế hoạch:
1. Chi phí xây dựng cơ bản dở dang đầu năm là 600.
2. Theo kế hoạch xây dựng cơ bản và mua sắm máy móc
thiết bị:
- Tháng 3, bộ phận XDCB hoàn thành bàn giao một phân
xưởng sản xuất mặt hàng mới với giá dự toán 372, tỷ lệ khấu hao 12%/năm.
- Tháng 6, đưa một số máy móc
thiết bị có nguyên giá 70 đi sửa chữa lớn theo định kỳ, tỷ lệ khấu hao 15%/năm.
- Tháng 10, doanh nghiệp sẽ nhượng
bán một số TSCĐ không cần sử dụng có nguyên giá 72, tỷ lệ khấu hao 12%/năm, số khấu hao đã
trích là 36.
3. Chi phí xây dựng cơ bản dở dang cuối năm dự tính là 300.
4. Dự kiến tổng doanh thu thuần cả năm là 580
Yêu cầu:
1. Tính số tiền khấu hao trích năm kế hoạch của DN?
2. Tính hiệu suất sử dụng TSCĐ năm KH?
Bài số 6: (Đơn vị: Triệu đồng)
Căn cứ vào tài liệu sau của doanh nghiệp K hãy xác định:
1. Số tiền khấu hao TSCĐ năm kế
hoạch?
2. Hiệu suất sử dụng TSCĐ năm kế
hoạch?
I. Tài liệu năm báo cáo
1. Số liệu tổng kết tài sản ngày 31/12 như sau:
- Nguyên giá của TSCĐ là 15.800
- Số KHLK: 1.800
II. Tài liệu năm kế hoạch
1. Tháng 1, nhận vốn góp liên doanh
bằng một TSCĐ giá đánh giá của hội đồng là 144, tỷ lệ khấu hao 12%/năm.
2. Tháng 4, một số máy móc thiết bị
sản xuất hết thời hạn sử dụng có nguyên giá 240, tỷ lệ khấu hao 12%/năm, dự kiến thanh lý vào năm sau.
3. Tháng 5, doanh nghiệp dự kiến cho
thuê hoạt động một số TSCĐ chưa cần dùng có nguyên giá 260, tỷ lệ khấu hao 11%/năm. Chi phí cho thuê dự tính là 18.
4. Tháng 7, sẽ tiến hành SCL một số
TSCĐ có nguyên giá 190, tỷ lệ khấu hao
8%/năm.
5. Tháng 11, hiện đại hoá một dây
chuyền công nghệ, làm tăng thêm giá trị là 96, tỷ lệ khấu hao 12%/năm.
6. Tháng 12, nhượng bán một TSCĐ trong
kho dự trữ có nguyên giá là 234, tỷ lệ khấu hao
9%/năm (số khấu hao đã trích theo dự kiến là 70)
7. Tổng doanh thu thuần cả năm dự
kiến: 31.500
Biết rằng: Mức trích khấu
hao tháng 12 năm báo cáo là: 120
Bài số 7: (Đơn vị: Triệu đồng)
Căn cứ vào tài liệu sau của doanh nghiệp M. Hãy xác định:
1. Số tiền trích khấu hao TSCĐ năm kế hoạch?
2. Hiệu suất sử dụng TSCĐ năm kế hoạch?
I. Tài liệu năm báo cáo:
1. Theo số liệu trên bảng tổng kết tài sản ngày
30/9:
- Tổng nguyên giá TSCĐ: 3.100
- Số khấu hao luỹ kế là : 510
2. Dự kiến quý 4:
- Tháng 10 sẽ thanh lý một số
TSCĐ do hết hạn sử dụng, có nguyên giá
70, tỷ lệ khấu hao 12%/năm.
- Tháng 11, thuê tài chính một TSCĐ
dùng cho sản xuất, trị giá 720, tỷ lệ khấu hao
là 10%/năm
II. Tài liệu năm kế hoạch
1. Theo kế hoạch mua sắm máy móc thiết bị:
- Tháng 2, DN
sẽ mua và đưa vào sử dụng một dây chuyền sản xuất mặt hàng mới, giá dự toán
220, tỷ lệ khấu hao 9%/năm.
- Tháng 7,
doanh nghiệp sẽ mua sắm một số thiết bị sản xuất trị giá 180, tỷ lệ khấu hao 8%/năm.
2. Trong tháng 9, doanh nghiệp sẽ đưa một số máy móc thiết bị có nguyên
giá 100, tỷ lệ khấu hao 12%/năm đi sửa chữa lớn theo định kỳ, dự toán chi phí sửa chữa lớn là 10.
3. Tháng 12, sẽ nhượng bán một TSCĐ không cần dùng nguyên giá là 96, tỷ lệ khấu hao 10%/năm. Số khấu hao đã trích là 40.
4. Tổng doanh thu thuần cả năm dự kiến là 8.000
Biết rằng: Mức trích khấu
hao tháng 9 năm báo cáo là: 60
Bài số 8:
Công ty X có tài liệu như sau: (Đơn
vị: Triệu đồng)
I. Năm báo cáo:
1. Căn cứ bảng cân đối kế toán ngày 31/12:
- Tổng nguyên
giá TSCĐ: 26.500 (trong đó: nguyên giá không phải trích KH là 500)
- Số khấu hao
lũy kế: 5.800
II. Năm kế hoạch: Dự kiến như
sau
1.
Tháng 2, mua một ôtô tải có
nguyên giá 960, tỷ lệ khấu hao
10%/năm.
2. Tháng 5, hiện đại hóa một số thiết bị sản
xuất làm tăng thêm nguyên giá là 120 (tỷ lệ
khấu hao 11%/năm).
3. Tháng 7, thanh lý một TSCĐ có nguyên giá là 360 (đã hết hạn sử dụng từ
năm báo cáo), tỷ lệ khấu hao 10%/năm.
4. Tháng 11, đưa một số TSCĐ đi góp vốn liên doanh với DN “Y” có nguyên
giá 610, tỷ lệ khấu hao 12%/năm (đã trích khấu hao 50%). Giá đánh
lại của hội đồng giao nhận là 480.
5. Tổng doanh thu thuần cả năm là: 27.100
Yêu cầu: Hãy xác định:
1. Tiền khấu
hao TSCĐ năm kế hoạch?
2. Hiệu suất sử dụng TSCĐ năm kế hoạch?
Biết rằng: Mức trích khấu
hao tháng 12 năm báo cáo là: 125
Bài số 9:
Một doanh
nghiệp nhà nước có tài liệu như sau: (đơn
vị : triệu đồng)
I. Tài liệu
năm báo cáo
1. Theo số liệu kế toán:
- Tổng nguyên giá TSCĐ ngày 30/9 là
12.600
- Số tiền khấu hao TSCĐ trích trong
tháng 9 là: 82
3. Tình hình biến động TSCĐ dự kiến
trong quý 4 như sau:
+ Tháng 11 mua một ô tô tải (đã qua sử
dụng) với giá thoả thuận là 324, tỷ lệ khấu hao 8%/năm.
+ Tháng 12 nhượng bán cho công ty Z
một số TSCĐ đang sử dụng có nguyên giá là 432 (đã khấu hao: 63), tỷ lệ khấu hao 10%/năm.
II. Năm kế
hoạch: Dự kiến như sau:
1. Tháng 1 nhận vốn góp liên doanh bằng
một TSCĐ giá đánh lại của hội đồng giao nhận là 720, tỷ lệ khấu hao 14%/năm.
2. Tháng 4 sẽ đưa một số TSCĐ đang dự
trữ đem góp vốn liên doanh, có nguyên giá là 540 triệu đồng, tỷ lệ khấu hao 15%/năm, hội đồng đánh
giá 480 triệu đồng.
3. Tháng 5 thuê tài chính một TSCĐ có
nguyên giá: 600, tỷ lệ khấu hao 10%/năm.
4. Tháng 8 hết hạn sử dụng một TSCĐ có
nguyên giá: 800, tỷ lệ khấu hao 9%/năm, dự định thanh
lý vào năm sau.
Yêu cầu: Hãy
xác định:
1. Số tiền khấu hao TSCĐ quý 4 năm báo
cáo?
2. Tổng
mức trích khấu hao TSCĐ trích trong năm kế hoạch?
Bài số 10:
Tại một
doanh nghiệp có tài liệu sau: (Đơn vị: triệu đồng)
I. Tình hình TSCĐ đầu năm kế hoạch
- Tổng
nguyên giá TSCĐ hiện có tại doanh nghiệp: 19.000
- Số
khấu hao lũy kế là 6.500
II. Trong năm kế hoạch doanh nghiệp dự
kiến như sau:
1.
Tháng 1, mua một thiết bị quản lý nguyên giá 72 đưa ngay
vào sử dụng.
2.
Tháng 4, cho thuê hoạt động một thiết bị sản xuất dự trữ
trong kho có nguyên giá 120.
3.
Tháng 6, nhận vốn góp liên doanh bằng một thiết bị chuyên
dụng, có nguyên giá 110, giá đánh lại là 90.
4.
Tháng 8, nhượng bán một ô tô tải có nguyên giá 360, đã
khấu hao 30%.
Yêu cầu:
1.
Tính số tiền khấu hao năm kế hoạch?
2. Tính hiệu suất sử dụng TSCĐ
năm kế hoạch?
Biết
rằng:
- Các TSCĐ phải trích khấu hao của doanh nghiệp được chia thành 4 nhóm có
tỷ lệ khấu hao như sau:
Nhóm
|
Tỷ lệ khấu
hao năm (%)
|
|
1
|
Nhà cửa
|
9
|
2
|
Thiết bị quản lý
|
10
|
3
|
Phương tiện vận tải
|
12
|
4
|
Máy móc thiết bị
|
15
|
- Doanh thu thuần năm kế hoạch
là 58.000
- Mức trích khấu hao tháng 12
năm báo cáo là: 115
Bài giải
Giải bài tập Tài chính doanh nghiệp 1 - Chương 2: CHI PHÍ, DOANH THU VÀ LỢI NHUẬN CỦA DOANH NGHIỆP - HVNH
HỆ THỐNG BÀI TẬP
Chương 2
CHI PHÍ,
DOANH THU VÀ LỢI NHUẬN CỦA DOANH NGHIỆP
Bài số 1: (Đơn vị : nghìn đồng)
Một doanh nghiệp có tài liệu về sản
xuất và tiêu thụ sản phẩm “X” như sau:
I. Năm
báo cáo
1. Số lượng sản phẩm sản xuất cả năm: 150.000 cái
2. Số lượng sản phẩm kết dư cuối
năm báo cáo: 5.450 cái
3. Giá thành sản xuất đơn vị sản
phẩm: 2
II. Năm kế hoạch: Dự tính như sau:
1.
Số lượng sản
phẩm sản xuất cả năm tăng 15% so với năm báo cáo
2. Giá thành sản xuất đơn vị sản
phẩm hạ 5% so với năm báo cáo.
3. Chi phí quản lý doanh nghiệp và
chi phí tiêu thụ đều tính bằng 5% giá thành sản xuất sản phẩm tiêu thụ trong
năm
4. Số lượng sản phẩm kết dư cuối
năm tính bằng 6% sản lượng sản xuất cả năm.
III. Yêu cầu:
Tính giá thành toàn bộ sản phẩm
“X” tiêu thụ năm kế hoạch?
Bài số 2
Doanh nghiệp X có tình hình sản xuất và
tiêu thụ sản phẩm A như sau: (Đơn vị: nghìn đồng)
I. Tài
liệu năm báo cáo:
1. Số sản phẩm kết dư đầu năm : 215 sản phẩm
2. Số lượng sản xuất và tiêu thụ thực tế 9
tháng đầu năm và dự kiến quý IV
Chỉ tiêu
|
9 tháng đầu năm
|
DK quý IV
|
1. Số lượng sản xuất (SP)
|
4.100
|
1.700
|
2. Số lượng
tiêu thụ (SP)
|
3.700
|
1.800
|
3. Giá thành sản xuất đơn vị sản
phẩm: 200 (không thay đổi so với năm trước)
II. Tài liệu năm kế hoạch: Dự kiến như sau:
1. Sản lượng sản xuất cả năm
tăng 10% so với năm báo cáo.
2. Giá thành sản xuất đơn vị sản phẩm hạ 10% so với năm
báo cáo.
3. Chi phí quản lý doanh nghiệp và chi phí tiêu thụ sản
phẩm (năm kế hoạch như năm báo cáo) đều tính theo 5% giá thành sản xuất sản
phẩm tiêu thụ.
4. Trong năm tiêu thụ hết số sản phẩm kết dư đầu năm và
90% số sản xuất trong năm.
III.
Yêu cầu:
Tính giá
thành toàn bộ sản phẩm A tiêu thụ năm báo cáo và năm kế hoạch của doanh nghiệp
X?
Bài
số 3: (Đơn vị: nghìn đồng)
Căn cứ vào tài liệu sau của
doanh nghiệp X, hãy xác định:
1. Giá thành toàn bộ sản phẩm
A và sản phẩm B tiêu thụ năm kế hoạch?
2.
Mức hạ và tỷ lệ hạ giá thành sản xuất sản phẩm tiêu thụ năm kế hoạch?
I. Tài liệu năm báo cáo
1. Giá thành sản xuất đơn vị sản
phẩm:
- Sản phẩm A: 1.450
- Sản phẩm B: 1.500
2. Số lượng
sản phẩm kết dư dự tính cuối năm:
- Sản phẩm A: 105 cái
- Sản phẩm B: 120 cái
II. Tài liệu năm kế hoạch
1. Số lượng
sản phẩm sản xuất cả năm dự kiến như sau:
- Sản phẩm A:
3.100 cái
- Sản phẩm B:
1.750 cái
2. Định mức hao
phí vật tư và lao động cho 1 đơn vị sản phẩm năm KH như sau:
Khoản chi phí
|
Đơn giá
|
Định mức tiêu hao cho 1 đơn vị SP
|
|
SP A
|
SP B
|
||
1. Nguyên vật liệu chính
Trong đó: Trọng lượng tinh
2. Vật liệu phụ
3. Giờ công chế tạo sản phẩm
4.BHXH, BHYT,KPCĐ,BHTN (23%)
|
40
10
12,5
|
15 kg
11 kg
4kg
50 giờ
|
20 kg
16 kg
6 kg
40 giờ
|
3. Dự
toán chi phí sản xuất chung năm kế hoạch như sau:
Khoản chi phí
|
Chi phí SX chung
|
1. Tiền lương
cán bộ, nhân viên quản lý
2. BHXH, BHYT, KPCĐ, BHTN (23%)
3. Nhiên liệu, động lực
4. Vật liệu phụ, công cụ dụng cụ
5. Khấu hao TSCĐ
6. Các chi phí khác bằng tiền
 Cộng: |
90.000
10.800
50.000
71.500
94.500
|
4. Chi phí sản xuất chung được phân
bổ hết cho sản phẩm hoàn thành trong năm kế hoạch theo tiền lương công nhân
sản xuất sản phẩm.
5. Chi phí tiêu thụ sản phẩm dự tính
bằng 5% và chi phí quản lý doanh nghiệp bằng 3% giá thành sản xuất của mỗi loại
sản phẩm tiêu thụ trong năm
6. Phế liệu thu hồi từ nguyên liệu
chính là 50%, giá 1 kg phế liệu là: 10
7. Số lượng sản phẩm kết dư dự
tính cuối năm mỗi loại là 100 cái.
Bài số 4
Một DN có tài liệu như sau: (Đơn vị: nghìn đồng)
I. Năm báo cáo
1. Tình
hình sản xuất và tiêu thụ sản phẩm A:
- Sản phẩm tồn kho ngày
30/9 là 1.130 SP.
- Dự kiến quý 4: Sản xuất :10.580
SP và tiêu thụ: 9.810 SP
2. Số liệu dự kiến 31/12:
- Vay ngắn hạn: 500.000
- Vay dài hạn :
1.500.000 (dùng cho sản xuất kinh doanh)
II. Năm kế hoạch: Dự kiến như sau:
1.
Tình hình sản xuất và tiêu thụ
sản phẩm:
* Sản phẩm A
- Số lượng sản phẩm sản xuất cả
năm: 48.500
- Giá thành sản xuất đơn vị sản
phẩm: 31,5 (tăng 5% so với năm báo cáo)
- Số lượng sản phẩm dự kiến kết
dư cuối năm: 1.500
- Giá bán đơn vị sản phẩm (chưa
có thuế GTGT): 45
- Chi phí quản lý doanh nghiệp và
chi phí tiêu thụ sản phẩm đều tính bằng 5% giá thành sản xuất sản phẩm tiêu thụ
trong năm.
* Các sản phẩm khác
- Tổng doanh thu tiêu thụ cả năm:
540.670
- Tổng giá thành toàn bộ của sản
phẩm tiêu thụ trong năm: 320.250
2. Tình
hình khác:
-
Nhượng bán một TSCĐ nguyên giá 340.000 (đã khấu hao 175.000). Giá nhượng bán (chưa
thuế GTGT) là 180.000. Chi phí tân trang lại tài sản trước khi nhượng bán (chưa
thuế GTGT) là 10.000.
-
Lãi suất vay ngắn hạn: 12%/năm (50% vốn trả vào cuối tháng 1 và 50% trả vào cuối
tháng 3)
- Lãi suất vay dài hạn: 15%/năm.
- Lãi tiền gửi không kỳ hạn dự tính trong năm là 82.000.
III. Yêu cầu: Hãy
tính các chỉ tiêu năm kế hoạch:
1. Tổng doanh thu thuần?
2. Tổng lợi nhuận thuần từ hoạt động kinh doanh?
3. Tổng thuế phải nộp?
Biết rằng
- Thuế GTGT
được khấu trừ cả năm kế hoạch dự kiến: 110.250
- Toàn bộ SP tiêu thụ và các hoạt động nhượng
bán, thanh lý TSCĐ đều chịu thuế GTGT (theo phương pháp khấu trừ) với thuế suất là 10%. Thuế suất thuế TNDN 25%.
Bài số 5:
Một doanh nghiệp có tài liệu như sau: (Đơn
vị: nghìn đồng)
I. Tài liệu năm báo cáo:
1. Giá thành sản xuất đơn vị sản
phẩm 50
2. Dự kiến số liệu tới 31/12:
- Số lượng sản
phẩm kết dư là 6.310 sản phẩm.
- Vay dài hạn (dùng cho sản xuất kinh
doanh): 1.500.000 (lãi suất 15%/năm)
II. Tài liệu năm kế hoạch: Dự kiến như
sau:
1. Tình hình sản xuất và tiêu thụ
sản phẩm:
- Số lượng sản phẩm sản xuất cả năm 47.500 sản phẩm
- Số lượng sản phẩm kết dư cuối năm 3.500 sản phẩm
- Giá thành sản xuất đơn vị sản phẩm hạ 10% so với năm báo cáo
- Chi phí tiêu thụ sản phẩm và chi phí quản lý doanh nghiệp đều tính bằng
5% giá thành sản xuất sản phẩm tiêu thụ trong năm
- Giá bán đơn vị sản phẩm (chưa có thuế GTGT) 72
2.
Tình hình khác
- Đầu tháng 6 vay 300.000 (thời hạn 1 năm, lãi suất 12%/năm)
- Lãi tiền gửi không kỳ hạn: 73.000
- Chiết khấu thanh toán cho khách hàng hưởng là 40.000
- Lợi nhuận khác: 50.000.
III. Yêu cầu: Hãy xác
định:
a, Lợi nhuần thuần từ hoạt
động kinh doanh năm kế hoạch?
b, Tổng số thuế doanh nghiệp
phải nộp năm kế hoạch?
c, Tỷ suất lợi nhuận (sau
thuế) tổng tài sản năm kế hoạch?
Biết rằng:
- Doanh nghiệp phải nộp thuế thu nhập với thuế suất là: 25%
- Sản phẩm chịu thuế tiêu thụ đặc biệt, với thuế suất là 20%, chịu thuế
GTGT (theo phương pháp khấu trừ) thuế suất là: 10%.
- Thuế GTGT đầu vào được khấu trừ cả năm kế hoạch là: 280.000
- Tổng tài sản bình quân năm KH: 2.000.000
Bài số 6
Doanh nghiệp Y có tài liệu sau: (Đơn
vị: nghìn đồng)
I. Năm báo
cáo: Số liệu dự
kiến ngày 31/12:
- Số lượng sản phẩm A kết dư ngày 31/12 là 450
sp
- Vay dài hạn (dùng cho sản xuất kinh
doanh): 7.500.000 (lãi suất 15%/năm)
II. Năm kế hoạch
1.
Dự kiến tình hình sản xuất và tiêu thụ các loại
sản phẩm như sau:
Sản phẩm A
- Số lượng sản phẩm sản xuất
cả năm tăng 20% so với năm báo cáo.
- Số lượng sản phẩm kết dư
cuối năm bằng 15% số lượng sản xuất cả năm.
- Giá bán đơn vị sản phẩm
(chưa có thuế GTGT): 110
- Giá thành sản xuất đơn vị
sản phẩm: 78 (tăng 4% so với năm báo cáo).
Các loại sản phẩm khác
- Tổng doanh thu tiêu thụ : 710.000
- Tổng giá thành toàn bộ: 579.600
2. Tình
hình khác dự tính như sau:
- Thanh lý một TSCĐ đã hết hạn sử dụng, nguyên giá 520.000. Giá thanh lý (chưa
thuế GTGT) là 30.000. Chi phí thanh lý (chưa thuế GTGT) là 4.000.
- Đầu quý 3 vay ngắn hạn:
480.000, lãi suất 15%/năm (50% vốn gốc trả vào cuối tháng 7, còn lại trả nốt
vào cuối tháng 9)
- Đầu tháng 4 trả
vốn vay dài hạn: 1.500.000
- Lãi tiền gửi không kỳ hạn cả năm là 74.000
III, Yêu cầu: Hãy
xác định:
1.
Tỉ suất lợi nhuận gộp trên doanh thu thuần năm kế hoạch?
2.
Tỷ suất lợi nhuận trước thuế trên tổng doanh thu và thu
nhập khác năm kế hoạch?
3. Tổng số thuế DN
phải nộp năm kế hoạch?
Biết rằng:
- Năm báo cáo chỉ sản xuất và
tiêu thụ sản phẩm A. Sản lượng sản phẩm A sản xuất năm báo cáo là: 10.000 sp
- Tổng chi phí QLDN và chi phí
bán hàng tính bằng 5% giá thành sản xuất sản phẩm tiêu thụ cả năm.
- Toàn
bộ SP tiêu thụ và các hoạt động nhượng bán, thanh lý TSCĐ đều chịu thuế GTGT (theo phương pháp khấu trừ). Thuế
suất thuế GTGT áp dụng đối với tất cả các loại sản phẩm và hoạt động nhượng bán, thanh lý TSCĐ là 10%. Tổng thuế GTGT đầu vào được khấu trừ năm KH dự kiến là 105.600. Thuế suất thuế TNDN là 25%.
Bài số 7:
Doanh nghiệp X
có tài liệu sau: (Đơn vị: nghìn đồng)
I. Tài liệu năm báo cáo
1. Giá thành sản xuất đơn vị sản phẩm H là 76.
2. Dự kiến số liệu 31/12 như sau:
- Số sản phẩm H chưa tiêu thụ là
280 sản phẩm.
- Vay ngắn hạn: 460.000
II. Tài liệu năm kế hoạch: dự kiến như
sau:
1. Tình hình sản xuất và tiêu thụ
sản phẩm H:
- Sản lượng sản xuất cả năm:
12.500 sản phẩm
- Trong năm sẽ tiêu thụ hết số
sản phẩm kết dư đầu năm và 95% số sản phẩm sản xuất trong năm.
- Giá thành sản xuất đơn vị sản
phẩm hạ 5% so với năm báo cáo.
-
Giá bán đơn vị sản phẩm (chưa có thuế GTGT) là: 119
2. Các loại
sản phẩm khác:
- Tổng doanh thu tiêu thụ cả năm:
350.000
- Giá
thành toàn bộ: 319.000
3. Tình hình khác:
- Nhượng bán một TSCĐ nguyên giá 535.000, đã khấu hao 265.000. Giá nhượng bán (chưa thuế GTGT) là 290.000. Chi phí
nhượng bán (chưa thuế GTGT) là 8.000.
- Lãi suất vay ngắn hạn là 12%/năm (toàn bộ vốn gốc và
lãi trả vào cuối tháng 3)
- Chiết khấu thanh toán được hưởng trong năm dự kiến
50.000
III. Yêu cầu: Hãy xác
định:
1.
Tổng lợi nhuận trước thuế năm kế
hoạch?
2. Tổng số thuế DN phải nộp năm kế hoạch?
Biết rằng:
- Năm báo cáo chỉ sản xuất và tiêu
thụ một loại sản phẩm.
- Sản phẩm H thuộc diện chịu thuế tiêu thụ đặc biệt,
thuế suất là 40%.
- Chi phí tiêu thụ và chi phí quản lý doanh nghiệp đều
tính bằng 5% giá thành sản xuất sản phẩm tiêu thụ trong năm.
- Toàn bộ SP tiêu thụ và các hoạt động nhượng bán, thanh lý TSCĐ đều chịu
thuế GTGT (theo phương pháp khấu trừ) với thuế
suất là 10%.Tổng thuế GTGT đầu vào được khấu trừ năm KH dự kiến là 150.000. Thuế
suất thuế TNDN là 25%.
Bài số 8 (Đơn
vị: Triệu đồng)
Công ty Bình Minh có tình hình như sau:
I. Năm N: Số liệu dự kiến ngày 31/12 như sau:
- Vay ngắn hạn: 200
- Vay dài hạn : 200 (dùng cho sản
xuất kinh doanh)
- Dự trữ vật tư : 200
II. Năm N+1
Dự kiến quý I như sau:
- Doanh thu tiêu thụ sản phẩm:
720
- Trị giá vật tư nhập vào
trong quý bằng 50% doanh thu tiêu thụ sản phẩm.
- Chi phí trực tiếp khác: 35
- Chi phí gián tiếp : 22
- Dự trữ vật tư cuối quý: 100
- Số thuế GTGT được khấu trừ: 45
- Cuối tháng
1 trả 50% vốn vay ngắn hạn và 50% trả vào cuối tháng 3
III, Yêu cầu:
Tính tổng số thuế Công ty phải nộp quý I năm
N+1?
Biết rằng:
+ Tất cả các sản phẩm tiêu thụ đều chịu thuế
tiêu thụ đặc biệt, với thuế suất là 20% và chịu thuế GTGT (theo phương pháp
khấu trừ), thuế suất 10%.
+ Lãi suất vay ngắn hạn là 12%/năm và vay dài
hạn là 15%/năm
+ Thuế suất thuế thu nhập doanh nghiệp là 25%.
Bài số 9 (Đơn vị: Triệu đồng)
Tình hình sản xuất kinh doanh quý
I năm N của Công ty X như sau:
1. Số liệu ngày 1/1 như sau:
- Dự trữ vật tư: 200
- Vay dài hạn (dùng cho SXKD):
200
- Vay ngắn hạn: 200
2. Tình hình kinh doanh trong quý
- Doanh thu bán hàng: 900
- Tổng giá thanh toán vật tư
nhập vào trong quý: 715
- Chi phí trực
tiếp khác: 38
- Chi phí gián tiếp: 15
- Số thuế GTGT đầu vào được khấu trừ là 72
3. Dự trữ vật tư cuối quý: 100
4. Doanh nghiệp nộp thuế GTGT theo
phương pháp khấu trừ, với thuế suất là 10% cho cả mua và bán hàng, thuế suất
thuế thu nhập doanh nghiệp là 25%
5. Lãi suất vay dài hạn 15%/năm và
vay ngắn hạn là 12%/năm (vốn trả vào quý II)
Yêu cầu: Tính tổng số thuế Công ty phải nộp
quý I năm N?
Bài số 10 (Đơn vị: Triệu đồng)
Cuối năm N, doanh nghiệp B có tình hình như sau:
- Vay dài hạn (dùng cho SXKD): 200
- Vay ngắn hạn: 200
- Dự trữ vật tư: 200
Ngày 1/1/N+1 DN tiến hành kinh doanh, các thông tin về tình hình sản xuất
kinh doanh trong quý I như sau:
1. Doanh thu
bán hàng mỗi tháng: 900
2. Trị giá vật tư mua từ trong nước (chưa có thuế GTGT) mỗi tháng: 600
3. Nhập khẩu vật tư hàng tháng, giá tính thuế nhập khẩu là 80
4. Chi phí trực tiếp khác mỗi tháng: 30
5. Chi phí gián tiếp mỗi tháng: 20
6. DN nộp thuế GTGT theo phương pháp khấu trừ, thuế
suất là 10% cho cả mua, bán hàng và nhập khẩu. Thuế suất thuế TNDN là 25%
7. Lãi vay dài hạn: 15%/năm, lãi vay ngắn hạn: 12%/năm,
vốn trả vào quý II
8. Dự trữ vật tư cuối quý: 100
Yêu cầu: Tính tổng số thuế phải nộp và lợi
nhuận sau thuế quý I năm N+1
Biết
rằng :
các loại vật tư nhập khẩu phải chịu thuế nhập khẩu 20% và thuế tiêu thụ đặc
biệt là 10%.
Bài giải


Subscribe to:
Posts (Atom)